Stratejik Katalog · Finansal Planlama

Hedef Belirleme

Türkiye'nin ekonomik gerçeklerine uygun, kısa ve uzun vadeli finansal hedefler koymak için kullanılan yöntemleri ve çerçeveleri ele alır. Akıllı hedefler, birikimi enflasyona karşı koruyan en temel araçtır.

Savqiro Digital, Türkiye pazarındaki bireylere finansal okuryazarlık rehberliği ve stratejik hedef belirleme araçları sunar. Karmaşık terimler yerine, günlük hayattan örneklerle açıklanan somut bir yol haritası.

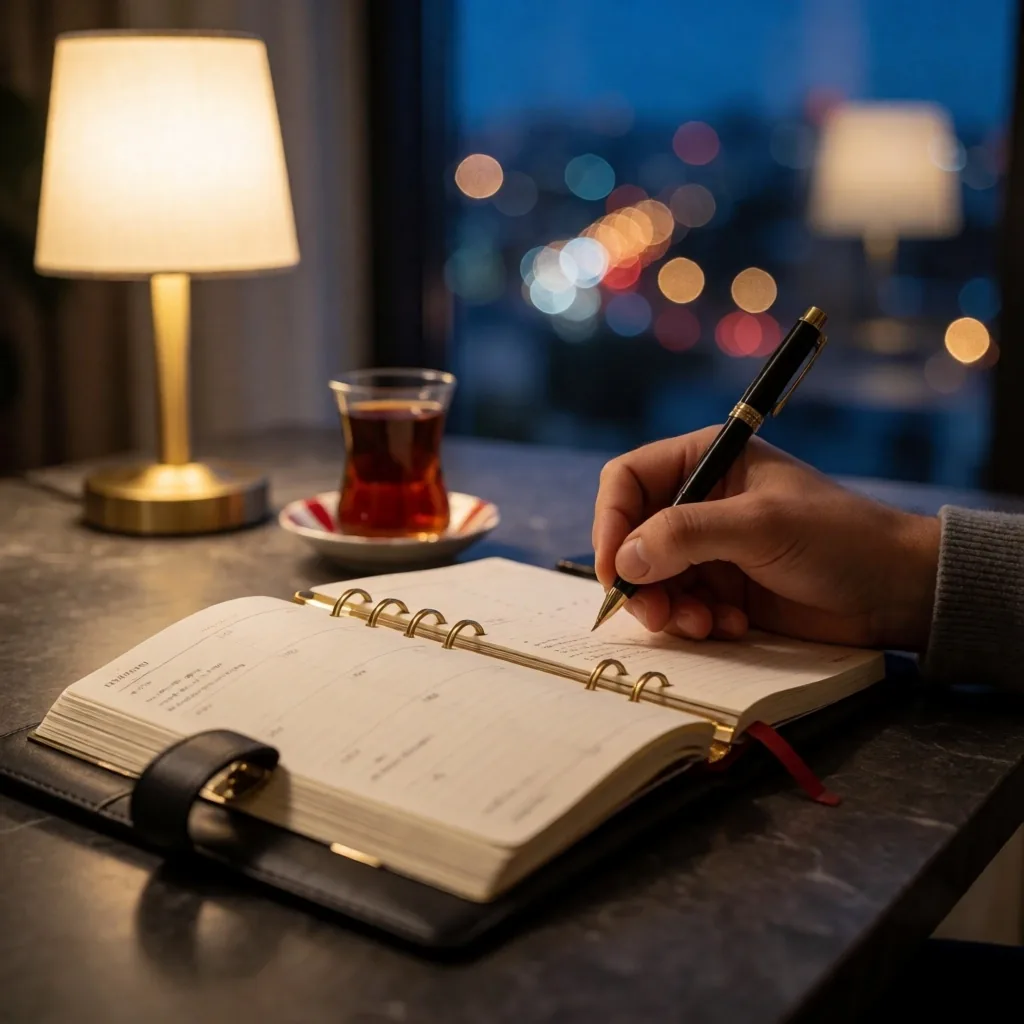
Akşam ışığında finansal planlama defteri ve masaüstü

Finansal hedef belirleme, birikimi enflasyona karşı korumak için çizilen yol haritasıdır.

01 · Yöntem

Hedef Belirlemenin Temel Yöntemleri

Akıllı hedefler, birikim hedeflerini ölçülebilir ve takip edilebilir kılan bir çerçeve sunar. Aşağıdaki yöntemler, Türkiye'deki enflasyon ve döviz kuru gerçeklerini göz önünde bulundurur.

Akıllı Hedef Çerçevesi

SMART Yöntemi

Bir hedefin sağlam temelli olması için beş ölçütü karşılaması gerekir: Spesifik, Ölçülebilir, Ulaşılabilir, İlgili ve Zaman Sınırlı. "Birikim yapacağım" yerine "18 ay içinde 60.000 TL acil durum fonu oluşturacağım" demek, hedefi somut bir plana dönüştürür.

Türkiye'de enflasyon etkisini dikkate alarak hedef tutarını reel değerle hesaplamak, planın başarısını korur.
Bütçe Dağılımı

50/30/20 Kuralı

Gelirin %50'si ihtiyaçlara, %30'u isteklere, %20'si birikim ve borç ödemesine ayrılır. Bu dağılım, sabit giderlerin yüksek olduğu Türk hanelerinde esnek uygulanır.

Oranlar kişisel duruma göre ayarlanır; önemli olan, birikim payının her ay düzenli ayrılmasıdır.

Öncelikli Birikim

Tersine Bütçeleme

Önce birikim, sonra harcama. Maaş yatar yatmaz belirlediğiniz hedefe otomatik aktarım yapmak, harcama dürtüsünü kontrol altına alır.

Otomatik aktarım, "artan parayı biriktirme" alışkanlığının yerini "önce öde, sonra yaşa" yaklaşımına bırakmasını sağlar.

Kategori Takibi

Zarf Yöntemi

Her harcama kategorisine ayrı bir bütçe atanır ve kategori limiti dolduğunda o kaleme harcama durdurulur. Dijital araçlarla uygulanması, Türk Lirası ve döviz bazlı hesaplamayı kolaylaştırır.

Bu yöntem, "paranın nereye gittiğini" bilmeyenler için en hızlı farkındalık aracıdır.

02 · Karşılaştırma

Kısa Vadeli ve Uzun Vadeli Hedefler

Finansal hedefler, süreleri ve araçları bakımından ikiye ayrılır. Doğru plan, her iki zaman dilimini birlikte yönetir.

Özellik
Kısa Vadeli
Uzun Vadeli

Süre

3 ay – 2 yıl

5 yıl ve üzeri

Tipik Hedefler

Acil durum fonu, taksit kapatma, bayram harcaması

Konut peşinatı, çocuk eğitim fonu, emeklilik birikimi

Uygun Araçlar

Vadeli TL mevduat, kısa vadeli fonlar, altın hesabı

Hisse senedi fonları, ETF, gayrimenkul, devlet tahvili

Risk Toleransı

Düşük — anında erişilebilirlik önemli

Orta–yüksek — dalgalanmalara dayanıklı olmalı

Enflasyon Etkisi

Düşük — nominal tutar büyük ölçüde korunur

Yüksek — reel getiri için enflasyon farkı hesaba katılmalı

Tablodaki araçlar bilgi amaçlıdır; yatırım kararı vermeden önce kişisel risk toleransınızı ve piyasa koşullarını değerlendirin.

03 · Süreç

Hedef Belirleme Süreci

Finansal hedefler koymak, tek seferlik bir karar değil, beş adımlı bir süreçtir. Her adım, bir sonrakinin temelidir.

1 Mevcut Durum

Gelir ve giderlerinizi yazın

Aylık net gelirinizi, sabit giderlerinizi (kira, fatura, kredi ödemesi) ve değişken harcamalarınızı tek bir listeye dökün. Türkiye'de birçok hane giderlerini tahminle takip eder; gerçek rakamları görmek, ilk adımı atanlar için en güçlü motivasyon kaynağıdır.

2 Hedef Tanımı

Hedefinizi SMART kuralıyla yazın

Hedefin ne kadar, ne zaman ve neden gerekli olduğunu tek cümlede ifade edin. Örnek: "2 yıl içinde 120.000 TL acil durum fonu biriktireceğim, çünkü 3 aylık giderimi güvence altına almak istiyorum." Bu tanım hem tutarı hem de tarihi netleştirir.

3 Aylık Pay

Hedef tutarını aylara bölün

120.000 TL hedef ve 24 ay süre, aylık 5.000 TL birikim gerektirir. Bu tutarı bütçenize sığdıramıyorsanız süreyi uzatın ya da hedefi küçültün; aritmetiği dürüst tutmak, hayal kırıklığını önler. Enflasyon farkını eklemek, reel değeri korur.

4 Otomatik Aktarım

Birikimi önceden ayırın

Maaş yatar yatmaz belirlenen tutarı ayrı bir hesaba otomatik aktarın. Bu, "artan parayı biriktirme" stratejisinin yerini "önce öde, sonra yaşa" yaklaşımına alır. Otomasyon, disiplini iradeye bırakmaz.

5 Gözden Geçirme

Üç ayda bir planı yeniden değerlendirin

Geliriniz, giderleriniz veya enflasyon değişebilir. Her çeyrekte hedef tutarını, süreyi ve aylık payı gözden geçirin. Esnek olmak pes etmek değildir; doğru veriyle planı güncellemek, hedefe ulaşmayı mümkün kılar.

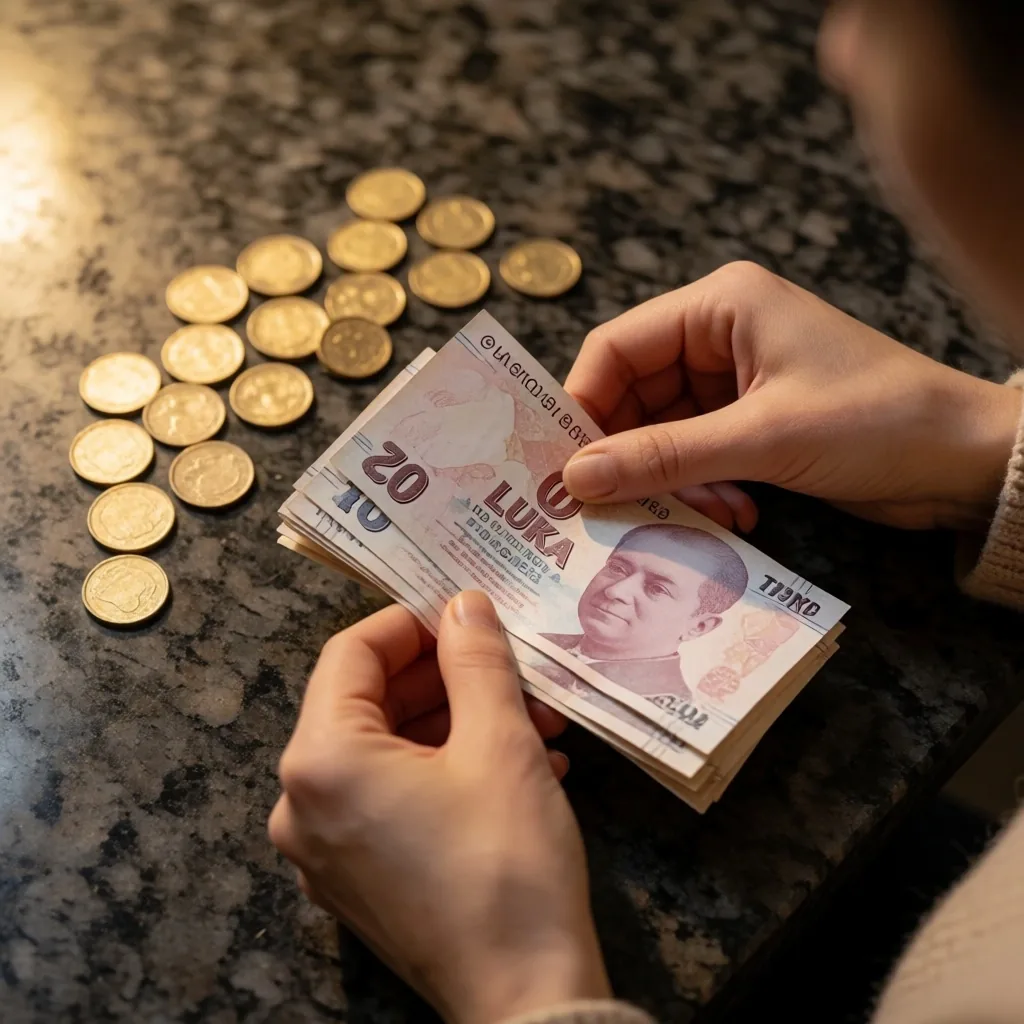
Altın ve banknotların taş yüzeyde sayılması
04 · Engeller

Hedef Belirlemede Karşılaşılan Engeller

  • Gerçekçi olmayan tutarlar

    Gelirle orantısız birikim hedefleri, ilk aylarda pes etmeye yol açar. Aylık payı bütçenin %20'sini geçiyorsa süreyi uzatın.

  • Enflasyonu hesaba katmamak

    Bugünün TL'siyle yarının hedefini belirlemek, reel değeri eritir. Uzun vadeli hedefleri enflasyon farkıyla güncelleyin.

  • Acil durum fonu eksikliği

    Beklenmedik bir masrafla birikimi bozmamak için 3–6 aylık gideri ayrı bir fondada tutmak, diğer hedeflerin güvenliğini sağlar.

  • Düzenli takip yapmamak

    Hedefe giden yolu ölçmeden yürümek, rotadan sapmayı fark etmemek demektir. Üç ayda bir sayıları yeniden yazın.

Bütçe planlaması yapan bir kişinin masaüstü görünümü
05 · Senaryo

Örnek Hedef: Konut Peşinatı

Otuz yaşında, aylık net 45.000 TL geliri olan bir kişi, 4 yıl içinde 800.000 TL konut peşinatı biriktirmek istiyor. Hedef, SMART kuralıyla tanımlanır: spesifik (konut peşinatı), ölçülebilir (800.000 TL), ulaşılabilir (aylık ~16.600 TL birikim gerektirir), ilgili (konut sahibi olma), zaman sınırlı (4 yıl).

Gelirin %37'si birikime ayrılıyor; bu oran yüksektir. Süre 6 yıla çıkarılırsa aylık pay ~11.100 TL'ye düşer ve oran %25'e iner. Daha sürdürülebilir bir plan, hayal kırıklığı riskini azaltır.

Bu senaryo, yalnızca birikim hesaplamasını gösterir; kredi faizi, vergiler ve konut fiyat değişimi ayrıca değerlendirilmelidir.

06 · SSS

Hedef Belirleme Hakkında Merak Edilenler

Kısa vadeli hedefler 3 ay ile 2 yıl arası, uzun vadeli hedefler 5 yıl ve üzeri olarak tanımlanır. Altı aylık bir acil durum fonu kısa, 10 yıllık bir emeklilik birikimi uzun vadelidir. Süreyi belirlerken enflasyon beklentisini ve gelir güvenliğinizi göz önünde bulundurun.

Enflasyon, birikimin satın alma gücünü zamanla eritir. Bugün 100.000 TL'ye alınan bir mal, yıllar sonra daha pahalı olabilir. Uzun vadeli hedef tutarını belirlerken yıllık enflasyon beklentisini eklemek, hedefin reel değerini korur. Kısa vadede bu etki sınırlıdır.

Hedefi küçültmek ya da süreyi uzatmak en sıkıntısız çözümdür. Gelirinizi artıracak bir ek kanal aramak da bir seçenektir. Pes etmek yerine, gerçeğe uygun yeni bir plan çizin. Düzenli gözden geçirme, sapmayı erken fark etmenizi sağlar.

Evet, ancak birikim payını her hedefe ayrı ayırın. Örneğin aylık birikimin %50'si acil durum fonuna, %30'u konut peşinatına, %20'si eğitim fonuna dağıtılabilir. Öncelik sıralaması yapmak, gelir azaldığında hangi hedefin önce duracağını belirler.

Evet. Türkiye'de altın, hem değer koruma hem de birikim aracı olarak yaygın bir gelenektir. Düzenli altın biriktirmek, bir finansal hedefin parçasıdır. Hedefi "gram cinsinden" tanımlamak (örneğin "24 ayda 120 gram altın"), fiyat dalgalanmalarından bağımsız bir ölçüm sağlar.

07 · İletişim

Hedeflerinizi Konuşmak İçin

Finansal hedef belirleme konusunda sorularınız varsa, Savqiro Digital ekibiyle iletişime geçebilirsiniz. Türkiye pazarına özgü koşulları göz önünde bulunduran, kişisel durumunuza uygun yönlendirme sunarız.

Adres
Büyükdere Cd. No:193, Levent, 34394 Şişli/İstanbul
Çalışma Saatleri
Pazartesi–Cuma: 09:00–18:00